驶向智电未来 新能源汽车年产量破千万辆背后的产业链共振
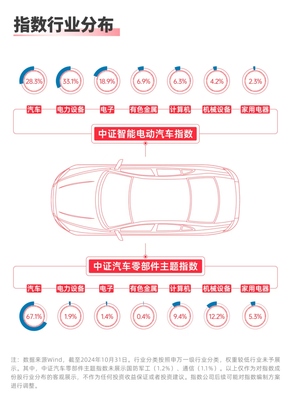
2023年,中国新能源汽车产业迎来历史性时刻——年产量首次突破1000万辆大关。这一里程碑不仅标志着中国汽车工业在电动化转型中取得全球瞩目的成就,更折射出智能电动汽车产业链从上游材料、中游零部件到下游整车制造的全面跃升。在资本市场,智能汽车50ETF(516590)、汽车零部件ETF(159565)等产品通过布局产业链龙头,为投资者提供了分享产业成长红利的便捷工具,而新能源电子产品作为关键支撑,正持续推动汽车从代步工具向移动智能终端演进。
一、千万辆产量:规模效应与技术迭代的双重驱动
年产销量突破1000万辆,意味着中国新能源汽车在全球市场的份额进一步巩固,也表明消费者对电动化产品的接受度已跨越临界点。这一成绩的取得,离不开政策引导、基础设施完善以及车企在电池、电机、电控等核心领域的持续创新。规模效应带动成本下降,使得新能源汽车在性价比上与传统燃油车正面竞争;快速迭代的技术(如800V高压平台、CTB电池车身一体化、城市NOA智能驾驶)加速了产品力升级,推动需求从政策驱动转向市场驱动。
二、产业链龙头集结:ETF产品的布局逻辑
在产业高景气背景下,智能汽车50ETF(516590)和汽车零部件ETF(159565)成为投资者关注的热点。前者聚焦智能汽车整车、智能驾驶解决方案、汽车电子等领域的龙头企业,后者则覆盖动力电池、电机电控、轻量化、热管理等关键零部件环节。这类ETF产品通过指数化投资,一键布局产业链核心资产,既分散了个股风险,又充分受益于行业增长。值得注意的是,新能源电子产品(如车载芯片、传感器、域控制器、智能座舱模组)在两大ETF的标的构成中占据重要权重,反映了汽车智能化与电子化深度融合的趋势。
三、新能源电子产品的核心角色:从“配角”到“主角”
传统汽车中,电子产品多局限于信息娱乐和基础控制。而在智能电动汽车时代,新能源电子产品已成为定义产品差异化的关键。具体而言:
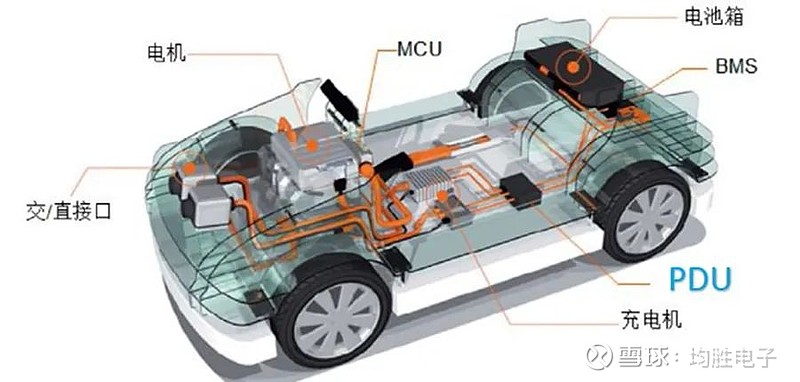
- 动力系统电子化:车载充电机(OBC)、DC-DC转换器、电机控制器等功率半导体器件(如SiC模块)直接影响充电效率与续航表现。
- 智能驾驶电子:激光雷达、毫米波雷达、摄像头、AI计算芯片及域控制器构成了感知与决策层的硬件基础,推动L2+及以上辅助驾驶功能普及。
- 智能座舱电子:高算力座舱芯片、车载显示、语音交互模组等提升了人机交互体验,使汽车成为“第三生活空间”。
- 电子电气架构变革:从分布式ECU向中央计算+区域控制架构演进,催生了对高性能车载以太网、网关、智能保险丝等新型电子产品的需求。
这些电子产品不仅价值量高(单车电子成本占比已从传统车的20%提升至智能电动车40%-50%),且技术壁垒深厚,成为产业链企业争夺的制高点。
四、ETF投资与产业趋势的共振
对于普通投资者而言,智能汽车50ETF和汽车零部件ETF提供了参与新能源电子产品投资机遇的桥梁。一方面,指数编制通常纳入在电子领域具备核心竞争力的龙头公司,如功率半导体、智能驾驶芯片、连接器等细分赛道冠军;另一方面,ETF的流动性好、费率低,适合中长期配置。随着新能源汽车产量持续攀升、智能化渗透率提高,相关ETF有望与产业趋势形成共振,分享从“电动化上半场”到“智能化下半场”的红利。
五、挑战与展望
尽管前景广阔,产业链仍面临技术路线不确定性(如纯电与混动、充换电模式)、供应链安全(高端芯片自主可控)、行业竞争加剧等挑战。但长远来看,年产千万辆是新征程的起点。随着新能源电子产品性能提升与成本下降,汽车将向更安全、更高效、更个性化的方向进化,而通过ETF布局产业链龙头,投资者可更从容地把握这一时代机遇。
综上,新能源汽车产量突破1000万辆是中国智造崛起的缩影,智能汽车50ETF与汽车零部件ETF的布局正逢其时,而新能源电子产品的创新发展,将持续为产业注入澎湃动能,驱动汽车产业驶向更加智能、绿色的未来。
如若转载,请注明出处:http://www.szdaton.com/product/38.html
更新时间:2026-10-24 00:05:11